Buscas el precio de casas en Miami, ves un promedio en un portal y crees que ya tienes una referencia para tu propiedad. No la tienes. Un promedio mezcla Brickell con Hialeah, casas con techo nuevo con casas con techo de veinte años, y ventas cerradas hace seis meses con la demanda de esta semana.
El propietario que fija su precio con ese número pierde de dos formas. Si queda alto, la casa pasa semanas sin ofertas serias y el comprador empieza a sospechar. Si queda bajo, regala dinero desde el primer fin de semana.
En este artículo te explico cómo se forma el precio de casas en Miami-Dade, qué lo mueve cuadra por cuadra y cómo llegar a un número que sí puedas defender.
Si ya sabes que vas a vender y solo necesitas tu número, ve directo a cuánto vale mi casa.El precio de casas que ves en los portales no es el que paga el comprador
Los portales muestran precio de lista. Como vendedor, el número que te define es el precio de cierre, y la distancia entre los dos depende casi por completo de cómo se lanzó la propiedad.
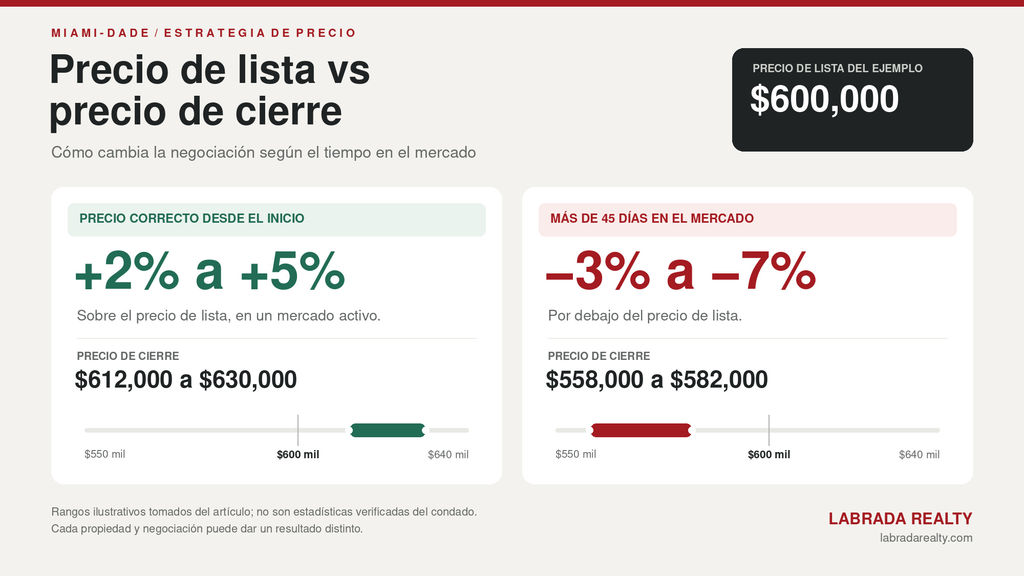
En Miami-Dade, una casa bien ubicada, en buena condición y con el precio correcto desde el primer día suele cerrar entre un 2% y un 5% por encima del precio de lista cuando el mercado está activo. Una casa que lleva más de 45 días listada suele cerrar entre un 3% y un 7% por debajo. En una propiedad de $600,000, la distancia entre el mejor y el peor escenario pasa de los $50,000.
Por eso el precio de las casas que ves publicadas no te dice cuánto vale la tuya. Te dice cuánto pidieron otros dueños, y varios de ellos todavía no han recibido una sola oferta.
Para ver ventas reales, la herramienta de ventas comparables del Property Appraiser de Miami-Dade muestra transacciones cerradas en el condado. Es una de las fuentes que reviso antes de recomendar un precio de salida.
Si estás del lado comprador y necesitas los rangos por zona, los desglosé en cuánto cuesta una casa en Miami. Aquí me enfoco en quien vende.
Cómo se fija el precio de casas en Miami-Dade, cuadra por cuadra
El valor de una casa en Miami-Dade no se define por ciudad, se define por cuadra. Dos propiedades separadas por media milla pueden diferir entre $30 y $50 por pie cuadrado. Una cerca de SW 137th Ave en West Kendall y otra sobre Coral Way en Westchester pertenecen a mercados distintos, con compradores distintos, escuelas asignadas distintas y tolerancia distinta al tráfico.
Kendall por sí solo tiene varios códigos postales que se comportan como mercados separados, algo que explico en casas en venta en Kendall. Un vendedor en el 33186 y otro en el 33176 no deberían usar las mismas referencias.
La base de cualquier número serio son los comparables: ventas cerradas recientes de propiedades parecidas, en la misma zona, ajustadas por lo que las diferencia. Ahí se pierde la precisión. Un comparable sin ajustar es solo la venta de otra persona.
Los ajustes que más mueven el resultado:
- El tamaño real en pies cuadrados, no el de lista pública
- La edad del techo y de los sistemas: eléctrico, plomería y aire acondicionado
- Los permisos de remodelaciones, piscinas y ampliaciones
- La distancia a una vía principal y la zona escolar asignada
Reviso ventas cerradas de los últimos 30 a 60 días y las comparo contra los días en el mercado de los listados activos de hoy. Una venta cerrada hace seis meses habla de un mercado que ya no existe.
El error de fijar el precio de casa con un promedio
El error que más veo es tomar una venta cercana y asumir que se traduce igual a la propia casa. Un propietario cerca de SW 137th Ave vio un comparable cerrado en $410,000 y fijó el precio de casa en ese número, convencido de que su casa, más pequeña pero con una remodelación reciente, valía lo mismo.
Después de ajustar por tamaño, por la edad del techo y por una piscina sin permiso, el número real estaba $28,000 por debajo.
Con el precio equivocado, la casa pasó 47 días sin ofertas serias. Bajamos el precio y cerró once días después, $9,000 por debajo de lo que habría logrado con el precio correcto desde el primer fin de semana.
El costo no fue solo tiempo. Un comprador que ve 40 o 50 días en el mercado sabe que tiene ventaja y negocia como si la tuviera. El precio de casa que arranca alto casi nunca se corrige con paciencia, se corrige con una rebaja, y para entonces el poder de negociación ya se perdió.
Las mejoras también pesan, pero no todas se recuperan igual. Una cocina actualizada y un techo reciente devuelven buena parte de lo invertido, mientras que una remodelación de lujo en una zona de precio medio rara vez se paga sola. El detalle de qué proyectos recuperan inversión está en las mejoras que suben el valor antes de listar en Miami-Dade.
Seguro, HOA y condominio mueven el precio de las casas antes de la oferta
Florida tiene las primas de seguro de propiedad entre las más altas del país. En Miami-Dade, una casa de $550,000 puede pagar entre $6,000 y $14,000 al año según la edad del techo, el año de construcción y la zona de inundación.
Para ti como vendedor, el efecto es directo. El prestamista del comprador exige la póliza confirmada antes de cerrar, y una casa con el techo de más de 15 o 20 años puede tardar en conseguir cobertura asequible. En propiedades más antiguas, muchas aseguradoras piden una inspección de cuatro puntos (techo, electricidad, plomería y aire acondicionado) antes de emitir la póliza. Si esos reportes salen mal después de acordar el precio, el comprador renegocia o el contrato se cae.
Un reporte de mitigación de vientos y un techo con vida útil visible sostienen el precio de las casas bien mantenidas, porque le quitan al comprador un riesgo que de otro modo cotiza con descuento. La Oficina de Regulación de Seguros de Florida ofrece una herramienta para comparar tarifas de seguro de vivienda por condado.
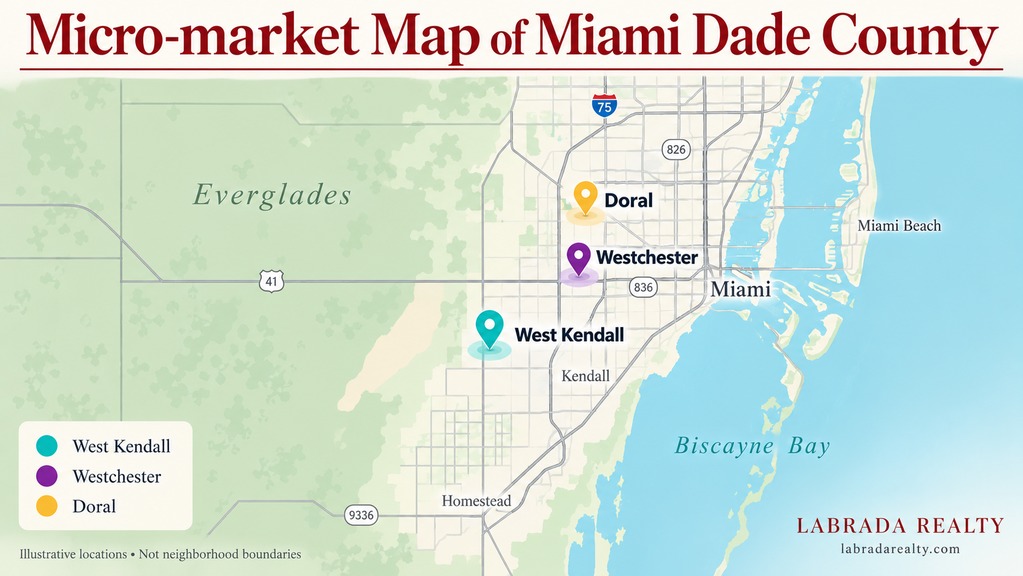
La estructura de HOA cambia el comparable. Dos casas casi idénticas pueden recibir ofertas distintas si una está en una comunidad con HOA y la otra no. En comunidades cerradas de Doral, las cuotas de $300 a $600 mensuales son habituales, y el banco las suma al ratio de deuda del comprador, lo que reduce el monto que puede pedir prestado. Frente a una casa sin HOA en una calle tranquila de West Kendall, algunos compradores pagan menos por la cuota y otros pagan más por las amenidades. El comparable correcto es el que tiene la misma estructura de HOA, no el que queda más cerca.
En condominios, el tiempo de aprobación de la asociación y la salud financiera del edificio pesan casi tanto como la unidad. Después de Surfside, las reservas y las inspecciones estructurales entraron al análisis del prestamista. Un edificio con reservas bajas o trabajos pendientes complica el financiamiento y reduce el grupo de compradores que pueden comprar tu unidad. Menos compradores calificados significa menos competencia por tu precio.
Cuándo sube o baja el precio de casas según la temporada y el comprador
Entre enero y abril llegan compradores de temporada del noreste de Estados Unidos y compradores extranjeros que evitan el verano, y las propiedades bien preparadas sostienen mejor su precio. Entre agosto y octubre, con la temporada de huracanes en su punto más activo, el inventario se mueve más lento y el comprador tiene más espacio para negociar. Los datos de Florida Realtors muestran este patrón estacional año tras año en el sur de la Florida.
Una casa que se queda sin visitas en septiembre no vale menos que en febrero. Cambió quién está comprando.
Los compradores extranjeros, sobre todo de Colombia, Venezuela y Argentina, suelen pagar en efectivo y negociar con menos apego al precio de lista. En Miami-Dade, una oferta en efectivo suele llegar entre un 3% y un 7% por debajo del precio de lista. El comprador está pagando por velocidad y certeza de cierre, no está diciendo que tu casa valga menos. En Doral y Brickell esa dinámica pesa más sobre el precio de las casas que en un mercado suburbano como West Kendall.
Si no tienes urgencia, lanzar antes de enero cambia la conversación. Si la tienes, el precio debe reflejar la temporada desde el primer día, porque la primera rebaja casi siempre cuesta más que acertar a la primera.
Cómo saber el precio de tu casa antes de listar
Una estimación gratuita de cuánto vale mi casa te da un punto de partida en un minuto. Trabaja con datos públicos y un algoritmo, no camina tu casa ni sabe qué se vendió esta semana en tu cuadra. Cuando ya estás considerando vender, el paso siguiente es un Avalúo VIP, donde preparo comparables ajustados a tu propiedad y los comparo con la actividad de compradores de hoy.
Llevo más de 20 años trabajando Miami-Dade, y con mis licencias de bienes raíces, hipotecas y título reviso el precio, el financiamiento del comprador y el estado del título al mismo tiempo, antes de que un problema aparezca en la última semana del contrato.
Antes de pedir la valoración, reúne esto:
- Permisos de remodelaciones recientes
- La póliza de seguro actual y el reporte de mitigación de vientos, si lo tienes
- El estado de cuenta de la HOA o de la asociación, si aplica
- Cualquier reporte de inspección reciente
Si ya decidiste vender, el proceso completo está en vender tu casa en Miami.
El precio de casas en Miami-Dade no es un número que se busca, es un número que se construye: ubicación a nivel de cuadra, condición real, comparables ajustados, seguro, HOA y el momento del año. Un promedio te da un punto de partida. El precio de casa que de verdad puedes defender frente a un comprador sale de revisar todo eso con tu propiedad sobre la mesa.
Preguntas Frecuentes
Q: ¿Por qué el precio de casas en los portales no coincide con el precio de cierre en Miami?
El portal publica lo que el dueño pide, y el cierre refleja lo que el comprador aceptó después de la inspección, la tasación del banco y la negociación. En Miami-Dade, la tasación del prestamista es el punto donde más contratos se ajustan. Si el banco valora la casa por debajo del precio acordado, el comprador pide una rebaja o aporta la diferencia en efectivo. Un precio sin respaldo de comparables ajustados suele sobrevivir al anuncio, pero rara vez sobrevive al proceso de financiamiento.
Q: ¿Cuánto puede bajar el precio de una casa con el techo viejo en Miami-Dade?
El descuento no es fijo, pero el techo es lo que más negociación genera. Cuando pasa de 15 o 20 años, el comprador cotiza el reemplazo, que en una casa unifamiliar suele costar decenas de miles de dólares, y además enfrenta seguros más caros o difíciles de conseguir en Miami-Dade. Si el techo está cerca del final de su vida útil, conviene decidir antes de listar si lo reparas, lo reemplazas o lo negocias dentro del precio, con cotizaciones de contratista en la mano.
Q: ¿El precio de casas en Miami baja en temporada de huracanes?
Baja la actividad más que el valor. La temporada oficial va del 1 de junio al 30 de noviembre, y entre agosto y octubre entran menos compradores, el inventario tarda más en moverse y las ofertas llegan más conservadoras. Quien no tiene prisa suele esperar a enero, cuando regresan los compradores de temporada. Quien necesita vender en esos meses debe fijar el precio con la actividad real de las últimas semanas, no con las ventas de primavera, y tener lista la documentación del seguro para no perder tiempo.
Q: ¿Cada cuánto debo revisar el precio de mi casa si todavía no voy a vender?
Una vez al año como mínimo, y de inmediato si cambia algo relevante: una remodelación, un techo nuevo, un cambio en tu situación familiar o un salto en las tasas de interés. El valor catastral del Property Appraiser se actualiza una vez al año, pero el valor de mercado se mueve todo el año. Revisarlo con un análisis de comparables evita que tomes decisiones de refinanciamiento, mejoras o venta con un número desactualizado. En Miami-Dade, una referencia de hace seis meses ya puede estar desfasada.
Q: ¿El valor catastral del Property Appraiser es el precio de mercado de mi casa?
No. El Property Appraiser calcula el valor para efectos de impuestos, y con homestead exemption el aumento anual del valor tasado está limitado por ley, así que con los años puede quedar muy por debajo de lo que un comprador pagaría hoy. Usa ese valor para entender tu factura de impuestos, no para fijar el precio de venta. Para el precio necesitas ventas cerradas recientes de propiedades parecidas en tu zona, ajustadas por condición, permisos y estructura de HOA.
Si quieres un primer número para tu casa antes de hablar con nadie, calcula cuánto vale tu casa en un minuto y úsalo como punto de partida para decidir tus próximos pasos.
Check out this article next