
Buscar ayuda para comprar casa por primera vez casi siempre empieza con la pregunta equivocada: cuánto dinero regalan. En Miami-Dade casi nada se regala. Lo que existe son segundas hipotecas sin interés, ayudas que se perdonan con los años, préstamos con cuota inicial baja y límites de ingreso que cambian cada año. Quien compara solo el monto de la ayuda termina, a veces, con un préstamo más caro que el que tenía sin ayuda, o con un contrato firmado y un prestamista que no participa en el programa. En esta guía te explico cómo funciona cada pieza, qué cambia en áreas como West Kendall y Kendale Lakes, y en qué orden conviene moverse para no perder fondos ni tiempo.
Ayuda para comprar casa por primera vez en Miami-Dade, lo que existe de verdad
Cuando un cliente me dice que quiere ayuda para comprar casa por primera vez, le pido que me cuente qué entiende por ayuda. Casi siempre piensa en un cheque. En la práctica llega en tres formas distintas, y cada una cambia tu pago mensual, el patrimonio neto que te queda al vender y los plazos de tu contrato.
- Segunda hipoteca diferida al 0%. No pagas cuota mensual y la devuelves cuando vendes, refinancias o dejas de vivir en la casa.
- Ayuda que se perdona con el tiempo. En algunos productos de Florida Housing se perdona el 20% cada año durante cinco años si sigues viviendo en la casa.
- Préstamo con cuota inicial baja. No reparte dinero, pero te deja comprar con 3% o 3.5% en vez de 20%.
Las ayudas para comprar casa por primera vez casi nunca se combinan sin reglas. Cada una trae límites de ingreso, tope de precio por condado y un puntaje de crédito mínimo, que en los productos de Florida Housing es de 640.
Para estos programas, los compradores de casa por primera vez no son solo quienes nunca tuvieron casa. Basta con no haber sido dueño de tu residencia principal durante los últimos tres años. Si vendiste tu casa hace cuatro años, puedes calificar. Si hubo un divorcio de por medio con una casa compartida, el prestamista aplica reglas propias, así que pregunta antes de descartarte.
Antes de comparar programas, ubica tu presupuesto. Mi guía sobre cuánto cuesta una casa en Miami te da el rango por zona, y con ese número en la mano la ayuda deja de ser abstracta. Ninguna ayuda para primeros compradores de casa sustituye ese cálculo previo. Si quieres repasar el proceso completo, la guía de la CFPB para compradores de vivienda lo explica paso a paso.
Los programas de Florida Housing y del condado
Los programas para comprar casa por primera vez más usados en Miami-Dade vienen de Florida Housing Finance Corporation, la agencia estatal, y del propio condado.
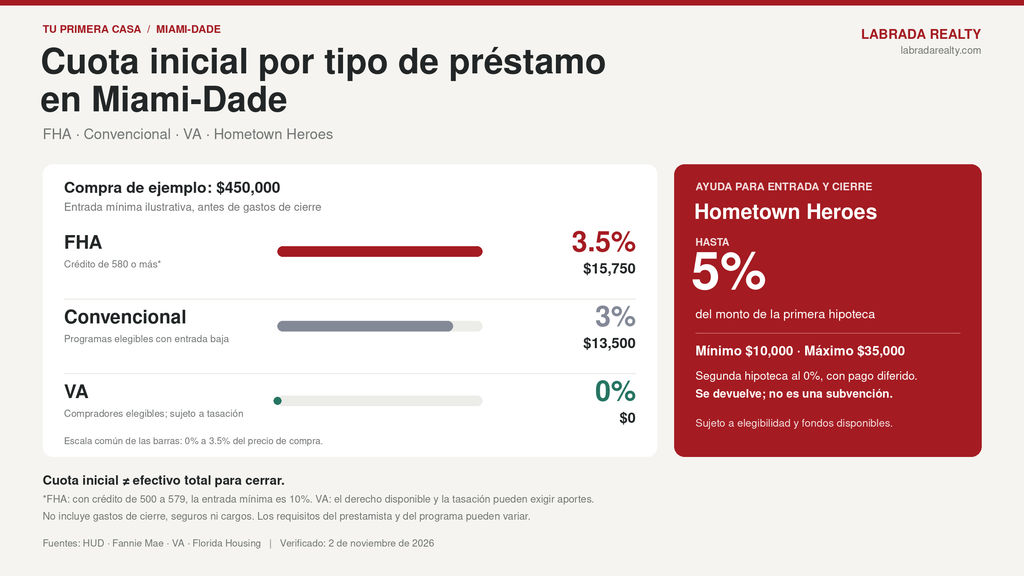
Hometown Heroes da hasta el 5% del préstamo, con un mínimo de $10,000 y un máximo de $35,000, como segunda hipoteca al 0% sin pago mensual. Es para trabajadores a tiempo completo en ocupaciones elegibles, como maestros, personal de salud y primeros respondedores, y se usa para comprar en la comunidad donde trabajas.
FL Assist ofrece hasta $10,000, también al 0% y diferido. HFA Preferred y HFA Advantage PLUS dan entre 3% y 5% del préstamo, y se perdonan a razón del 20% por año durante cinco años. Hometown Heroes generalmente no se combina con FL Assist, así que las ayudas no se suman en el papel como parece.
El dato que más pesa es la velocidad. Florida Housing comprometió todo el fondo de Hometown Heroes del año fiscal 2025-2026 en seis meses, con más de 3,000 familias, y reabrió el programa el 13 de julio de 2026 con $50 millones. Desde 2022 ha financiado 25,620 compras por $398.9 millones, según los datos de la agencia al 1 de julio de 2026. El saldo cambia cada semana, así que tu prestamista debe confirmarlo antes de que hagas una oferta.
El condado tiene su propio programa de cuota inicial a través de Housing and Community Development de Miami-Dade, con un curso obligatorio para compradores y un préstamo sin interés cuyo monto depende de la evaluación del prestamista. Los límites de ingreso se actualizan cada año, así que no los copies de un artículo viejo, ni de este. Lo mismo aplica a los programas para primeros compradores de casa de ciudades como Miami, Homestead o Miami Beach, que cambian de fondos y de reglas con frecuencia.
Los programas para compradores de casa por primera vez comparten un patrón, el orden. Primero decides con un prestamista aprobado por el programa, después buscas casa y después haces la oferta. Si inviertes el orden, puedes terminar con un contrato firmado y un prestamista que no puede usar la ayuda. Si tienes un familiar que prefiere leer en inglés, la guía de first time home buyer en Miami cubre el tema en ese idioma.
Los préstamos según tu cuota inicial
Los préstamos para comprar casa por primera vez se ordenan por cuánto efectivo tienes el día del cierre.
- FHA. Pide 3.5% de entrada con un puntaje de 580 o más, y 10% entre 500 y 579. Trae una prima de seguro hipotecario de 1.75% sobre el préstamo, más una prima anual.
- Convencional con 3% de entrada. Suele exigir un puntaje más alto que FHA, pero el seguro hipotecario puede cancelarse más adelante.
- VA. Entrada de 0% para veteranos y militares en servicio activo.
FHA es una puerta frecuente porque tolera puntajes más bajos y se combina con ayudas estatales. Los programas para primeros compradores de casa casi siempre piden el certificado de un curso de educación para compradores, y ese documento se revisa antes del cierre, así que conviene hacerlo temprano.
Pongamos números redondos en West Kendall. Un townhouse de $450,000 comprado con FHA al 3.5% pide $15,750 de cuota inicial. Con gastos de cierre cercanos al 3.5%, otros $15,750, el efectivo total ronda $31,500. Si calificas para Hometown Heroes, el 5% de un préstamo de unos $434,000 son unos $21,700, y tu efectivo baja a casi $9,800. Sin ese apoyo, la misma compra exige más de tres veces los ahorros. Es un escenario con números redondos para mostrar la mecánica, y exige ocupación elegible, límite de ingreso y fondos disponibles.
Antes de comprometerte, corre tu propio escenario en la calculadora de hipoteca y revisa los gastos con la calculadora de costos de cierre. Los préstamos para comprar casa por primera vez se comparan por pago total, no por tasa anunciada.
Lo que cambia en Miami-Dade para el comprador primerizo
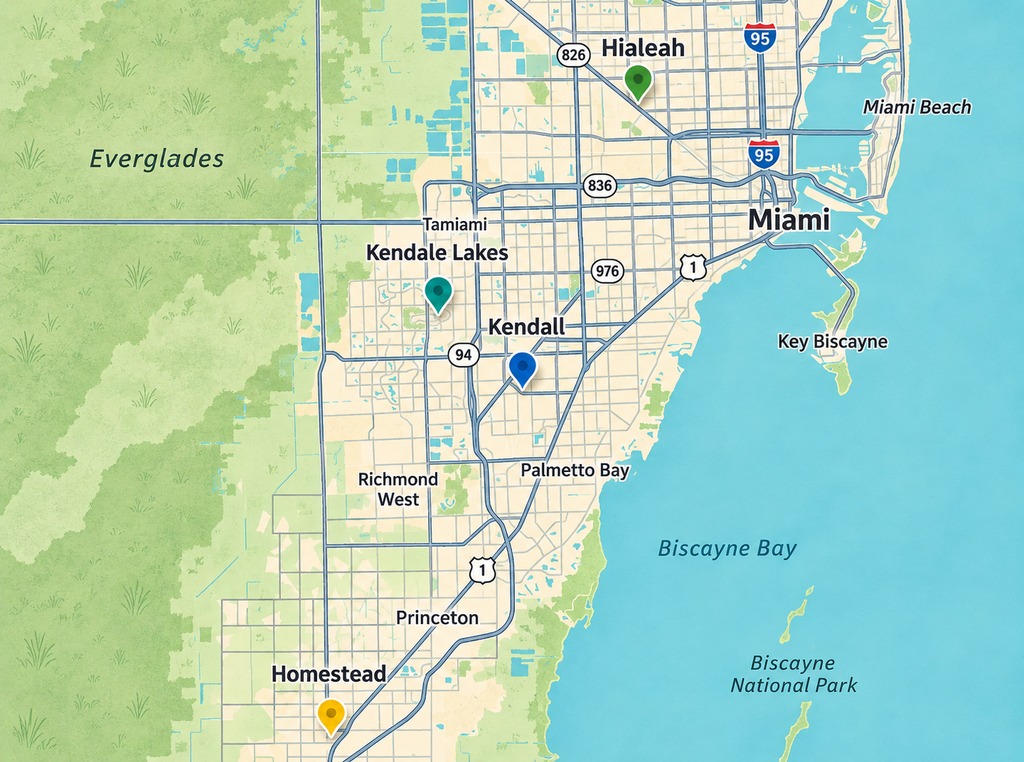
En septiembre de 2026, el precio mediano de una casa unifamiliar en Miami-Dade llegó a $692,000 según el reporte de MIAMI REALTORS, mientras que los condominios y townhouses cerraron con una mediana de $417,090. La brecha de casi $275,000 explica por qué tantos compradores primerizos terminan en townhouses, en condominios o en áreas de entrada más baja.
Si tu presupuesto apunta al extremo de abajo, empieza por la página de casas en venta en Miami baratas, pensada para quien busca precios de entrada. Para una búsqueda más amplia, la página de casas en venta en Miami-Dade te deja comparar áreas, y si Kendall está en tu lista, ve primero las casas en venta en Kendall.
El seguro del hogar decide tu precio máximo
El prestamista suma la póliza del hogar, los impuestos y la cuota de asociación al calcular tu pago. En Miami-Dade, una cotización de seguro más alta de la que supusiste puede bajar tu precio máximo antes de que veas una sola casa. La edad del techo y el año de construcción pesan mucho en esa cotización, sobre todo en comunidades establecidas como Kendale Lakes. Si la casa queda en zona de inundación, entra además el seguro de inundación. Pide la cotización con la dirección real antes de ofertar, no después.
Casa con asociación o sin asociación
En West Kendall muchas townhouses y comunidades cerradas traen cuota de asociación mensual, que entra en tu relación de deuda a ingreso igual que la hipoteca. Una casa unifamiliar sin asociación puede costar más al comprar y menos cada mes. Compara el pago total, no el precio. La ayuda para primeros compradores de casa también depende del tipo de propiedad, porque un condominio, una townhouse y una casa unifamiliar no siempre califican igual.
Condominios y aprobación del edificio
Con un condominio, el edificio también tiene que calificar. Después de Surfside, las reglas de reservas e inspecciones estructurales pueden hacer que ciertos edificios sean más difíciles de financiar con cuota inicial baja, y la aprobación de la asociación suma semanas a tu calendario. Pregunta por el estado de las reservas antes de enamorarte de una unidad.
Kendall frente a Hialeah y Homestead
Los precios de entrada en Hialeah, Homestead y Florida City suelen quedar por debajo de Kendall, pero cada zona cambia lo que compras con el mismo dinero. Con una mediana unifamiliar de $692,000, el tope de precio de uno de los programas para compradores de casa por primera vez puede dejar fuera a muchas casas, así que revisa ese tope antes de abrir una sola búsqueda.
Errores que se comen la ayuda para comprar casa por primera vez
Los compradores de casa por primera vez pierden más dinero por desorden que por falta de ayuda. Estos son los cuatro errores que más veo.
Buscar casa antes de hablar con el prestamista correcto. Si firmas un contrato y descubres después que tu prestamista no trabaja con Florida Housing, tu período de financiamiento ya empezó a correr. Los contratos residenciales de Florida suelen dar unos 30 días para la aprobación del préstamo, y cambiar de prestamista a mitad de camino consume ese tiempo y le da al vendedor un argumento para exigir más.
Ofertar por encima del tope del programa. Un programa con tope de precio no se estira por una oferta competitiva. Si la casa pasa el límite del condado, pierdes la ayuda completa, no solo una parte.
Mirar el monto y no el costo. Una segunda hipoteca al 0% parece gratis, pero se devuelve cuando vendes o refinancias. La suma sale de tu patrimonio neto el día de la venta, y si el primer préstamo del programa trae una tasa más alta que la del mercado, las ayudas para comprar casa por primera vez pueden costar más de lo que aparentan.
Dejar el curso para el final. Muchos programas para comprar casa por primera vez piden el certificado del curso antes del cierre, y un certificado que llega tarde puede mover la fecha de cierre.
Cómo armo tu plan de compra
Tengo licencia como agente de bienes raíces, agente de hipotecas y agente de títulos en Florida. Con las tres licencias reviso tu caso desde los tres ángulos en una sola conversación: qué programa encaja con tu ingreso, qué préstamo te deja el pago más bajo y qué costos de título y cierre vas a pagar de verdad. Primero fijamos tu precio máximo con seguro y cuota de asociación incluidos, después elegimos el programa y el prestamista, y solo entonces buscamos casa. Si prefieres conocerme antes, mi perfil como agente de bienes raíces en Miami explica cómo trabajo con clientes hispanohablantes.
La ayuda para comprar casa por primera vez en Miami-Dade existe y es real, pero rinde cuando llega en el orden correcto: precio máximo, programa, prestamista y después casa. Los programas para compradores de casa por primera vez cambian de fondos y de reglas, así que lo que leíste aquí es el mapa, y tus números son el camino.
Preguntas Frecuentes
Cuánto necesito de cuota inicial para mi primera casa en Miami?
Con FHA son 3.5% si tu puntaje es 580 o más, y con un préstamo convencional de entrada baja puede bajar a 3%. Sobre una casa de $400,000 eso significa entre $12,000 y $14,000 antes de gastos de cierre. En Miami-Dade conviene sumar también la prima del seguro hipotecario y el seguro del hogar, porque el efectivo que de verdad llevas a la mesa casi siempre pasa del porcentaje anunciado. Pídele a tu prestamista el estimado completo por escrito, no solo la cuota inicial.
Qué puntaje de crédito necesito para comprar casa por primera vez en Florida?
Florida Housing pide 640 en sus productos, mientras que FHA acepta desde 580 con el 3.5% de entrada. Si estás unos puntos por debajo, tres meses de orden pueden cambiar el resultado. Baja el uso de tus tarjetas por debajo del 30% del límite, no abras cuentas nuevas y avisa al prestamista antes de cambiar de trabajo. En un préstamo convencional, un puntaje más alto también reduce el costo del seguro hipotecario, lo que mejora tu pago mensual en cualquier zona de Miami-Dade.
Puedo comprar mi primera casa en Miami con ITIN?
Sí se puede, pero por otro camino. Los préstamos ITIN los ofrecen prestamistas específicos, normalmente fuera de los productos FHA y de Florida Housing, y suelen pedir entre 10% y 20% de cuota inicial con una tasa más alta que la de un préstamo convencional. Necesitas un ITIN vigente, declaraciones de impuestos y comprobante de ingresos. Antes de ver casas en Miami-Dade, habla con un agente de hipotecas para saber qué documentos aceptan, porque el rango cambia entre prestamistas.
Cuánto tarda cerrar una compra con ayuda de un programa estatal?
Cuenta con más pasos que una compra normal: el certificado del curso para compradores, la verificación del ingreso del hogar y la aprobación de la ayuda por parte del prestamista. Por eso un calendario apretado es el riesgo principal. Cuando hay un programa de por medio, pídele a tu agente de bienes raíces que negocie un período de financiamiento y una fecha de cierre más holgados, y entrega al prestamista todos los documentos la primera semana. En Miami-Dade, una asociación de condominio que demora su aprobación puede mover la fecha por sí sola.
Cuánto son los gastos de cierre para un comprador primerizo en Miami-Dade?
Planea entre 2% y 5% del precio de compra. En Miami-Dade, el comprador suele pagar la póliza de título del propietario, a diferencia de otros condados de Florida. Además hay impuestos sobre el préstamo: sobre una hipoteca de $400,000, el impuesto de documentos suma $1,400 y el impuesto intangible suma $800. Súmale tasación, inspección, seguro y reservas del primer año. Algunos programas permiten usar la ayuda para parte de estos costos, así que pregúntalo antes de ofertar.
Si quieres saber cuál de estas ayudas calza con tu ingreso y con el precio que de verdad puedes pagar, habla conmigo desde la página de compradores y armamos tu plan de compra con tus números reales.
Check out this article next