Comprar casas en construcción en Miami no es comprar una casa más barata y esperar a que la entreguen. Es firmar un contrato redactado por los abogados del constructor, con un precio que puede subir por fase y una fecha de entrega que el constructor controla. Quien más pierde es el comprador que entra solo a la oficina de ventas, sea una familia de Kendall que busca su primera casa con patio o un profesional que decide desde otro país. El modelo luce impecable, el agente es amable y el depósito sale antes de que alguien lea la cláusula de tasación. La guía que sigue explica dónde hay proyectos activos en Miami-Dade, cómo revisar a las constructoras, qué cambia en el costo total y qué conviene negociar antes de firmar.
Casas en construcción en Miami-Dade: dónde hay proyectos activos hoy
La construcción de casas unifamiliares en Miami-Dade se concentra en el sur y el oeste del condado. Ahí todavía hay terreno, y los constructores pueden ofrecer un producto financiable a un precio que una familia logra sostener. Brickell y Edgewater quedan fuera de esta conversación porque son mercados verticales de condominios. No hay casas unifamiliares nuevas allí, y quien las busca termina viendo reventa a precios de escasez.
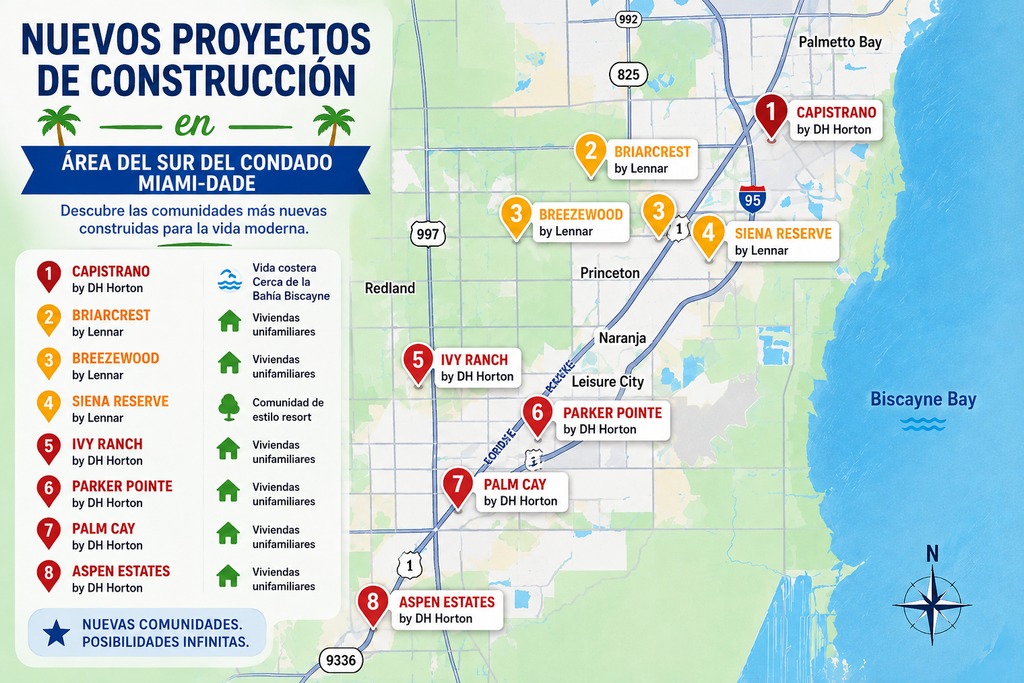
En el sur del condado hay ocho comunidades que hoy concentran la oferta de nueva construcción en casas. D.R. Horton desarrolla Capistrano, Ivy Ranch, Parker Pointe, Palm Cay y Aspen Estates. Lennar desarrolla Briarcrest, Breezewood y Siena Reserve, esta última planteada como comunidad de estilo resort. Todas son viviendas unifamiliares y todas venden por fases. La fase en la que entras define tu precio, la posición de tu lote y tu fecha de entrega.
Los rangos de precio por tipo de producto en Miami-Dade se ven así:
- Townhomes de entrada (Homestead, Florida City): $379,000 a $490,000
- Casas unifamiliares de inicio (sur del condado, Cutler Bay): $500,000 a $650,000
- Casas unifamiliares de subida (Doral, West Kendall): $650,000 a $900,000
- Construcción de lujo (casas en Doral, torres en Brickell): $1,000,000 en adelante
Quien teclea casas en construcción cerca de mi en el buscador recibe resultados ordenados por quién pagó el anuncio, no por qué proyecto le conviene. Para el comprador que vive en Kendall, el sur del condado queda a una distancia razonable, y en Homestead está el mayor volumen de casas en venta en Homestead. Doral juega en otra liga de precio, con casas unifamiliares nuevas que arrancan cerca de $700,000, como explica la guía de casas en venta en Doral.
Constructoras de casas en Miami: cómo evaluarlas antes de dar un depósito
Las constructoras de casas con proyectos activos en el sur del condado no son todas iguales, aunque sus oficinas de ventas se vean parecidas. Las nacionales, como D.R. Horton y Lennar, ofrecen más planos, procesos estandarizados y programas de incentivos. Las locales ofrecen más flexibilidad, pero con menos respaldo si algo sale mal. Ninguna categoría es mejor por definición. Lo que cambia es qué tienes que verificar.
Primero, confirma quién es el constructor de registro. El nombre del letrero no siempre coincide con la entidad que firma el contrato ni con la que figura en el permiso. Ahí terminará cualquier reclamo de garantía, así que pide ese nombre por escrito y verifica la licencia del contratista en el portal de verificación del DBPR de Florida. Una licencia con estatus activo es el mínimo, no una recomendación.
Segundo, pide la garantía por escrito. Desde el 1 de julio de 2025, el Estatuto 553.837 de Florida obliga a todo constructor de vivienda nueva a ofrecer al menos un año de garantía, y esa garantía se transfiere si vendes la casa durante ese primer año. Pocos compradores saben qué cubre: defectos que producen una violación material del Florida Building Code, no un acabado que no te gusta ni un detalle de pintura. La inspección independiente en el recorrido final sigue siendo tu mejor herramienta.
Tercero, camina las fases anteriores. Si la comunidad ya entregó casas, mira cómo drenan las calles después de un aguacero, cómo están las entradas de los garajes y qué dicen los vecinos. Una fase que se entregó tres meses tarde es mala señal para la siguiente.
Casas en construcción vs. casa terminada: lo que cambia el costo total
La comparación que importa no es el precio de lista. Es lo que cuesta tener la propiedad durante los primeros cinco años.
El seguro mueve más de lo que la mayoría espera. Miami-Dade aplica el código de construcción más estricto del país desde el huracán Andrew. Una casa con ventanas de impacto, techo en cuatro aguas y conexiones reforzadas de techo a pared califica para los descuentos máximos por mitigación de viento. En una casa de $500,000 a $650,000 en el sur del condado, las cotizaciones de construcción nueva suelen ubicarse entre $3,500 y $5,500 al año. Una comparable construida antes del 2002 sin certificación de mitigación suele costar entre $6,000 y $10,000. Con los promedios de esos rangos, la diferencia suma unos $17,500 en cinco años, y más de $30,000 en el extremo alto.
El cargo del Community Development District, o CDD, es el que más sorprende. No aparece en la cuota del HOA. Llega en el recibo del impuesto sobre la propiedad y suma entre $1,500 y $4,000 al año. Florida exige que se divulgue al comprador que la propiedad está dentro de uno de estos distritos, según el Capítulo 190 de los Estatutos de Florida, así que si el contrato no lo menciona, pregunta tú.
El precio base tampoco incluye la prima del lote, que según su posición dentro de la comunidad agrega entre $15,000 y $60,000. Los acabados del design center pueden sumar entre $30,000 y $80,000 en comunidades de D.R. Horton. En Lennar, el esquema "Everything's Included" mete los acabados en el precio base, aunque siguen existiendo opciones adicionales que suben el número final. Para comparar escenarios de pago con todo incluido, la calculadora de hipoteca da un punto de partida rápido, y cuánto cuesta una casa en Miami sirve para contrastar contra precios de reventa por zona.
El tiempo también cuesta. Una casa quick move-in, ya terminada o casi lista, cierra en 45 a 90 días. Una casa en construcción desde el contrato tarda entre 8 y 14 meses en el sur de la Florida. Si tu arrendamiento vence en seis meses, ese calendario no funciona sin un plan.
Un comprador entró en contrato por una casa de cuatro cuartos en Capistrano, de D.R. Horton, a $549,000 durante la Fase 1. Cuando se lanzó la Fase 2, el mismo plano estaba en $599,000. Su precio quedó protegido por el contrato y cerró con $50,000 de patrimonio neto incorporado antes de poner un solo mueble. La ventaja existe solo si compras temprano y el contrato no tiene cláusulas que te saquen del trato antes del cierre, que es el tema de la siguiente sección.
Casas en construcción: del contrato a las llaves sin sorpresas
Los contratos de nueva construcción los redacta el abogado del constructor para proteger al constructor. Puedes firmarlos, pero con tres cláusulas revisadas y, cuando se pueda, negociadas. Las constructoras de casas suelen usar un contrato base parecido en todas sus comunidades, así que las cláusulas que aprendes a leer aquí se repiten de un proyecto a otro.
La primera es la contingencia de tasación limitada. En una reventa, si la propiedad tasa por debajo del contrato, puedes salir o renegociar. Muchos contratos de constructor limitan o eliminan esa protección. Si la casa tasa bajo el precio acordado, puedes tener que cubrir la diferencia con tu propio dinero o perder el depósito. Pregunta qué derechos tienes antes de firmar, no cuando llegue la tasación.
La segunda es el prestamista preferido. Los créditos al cierre y las mejoras sin costo suelen depender de usar el prestamista afiliado al constructor. No es obligatorio por ley, pero rechazarlo puede costarte el incentivo. Compara el costo total contra el de un agente de hipotecas independiente. A veces gana el del constructor y a veces no.
La tercera es la ventana del rate lock. El contrato se firma hoy, pero la tasa puede no quedar bloqueada hasta 30 o 60 días antes del cierre. Con una casa lista en diez meses, cargas con el riesgo de la tasa todo ese tiempo. Una subida de 6.5% a 7% en un préstamo de $500,000 agrega unos $165 al mes, casi $2,000 al año, durante treinta años. Averigua cuándo se activa de verdad el bloqueo, no cuándo supones que se activa.
Los permisos del condado agregan una variable más. La fecha de entrega que proyecta el constructor puede moverse entre 60 y 90 días o más en comunidades en fases tempranas, y la temporada de huracanes, de junio a noviembre, no ayuda. Si cancelas tu arrendamiento con base en la fecha proyectada y sin margen, te quedas sin casa y sin contrato de renta.
Casa Estados Unidos desde otro país: cómo cambia comprar a distancia
Quien empieza su búsqueda con la frase casa estados unidos suele llegar con una idea general del país y ninguna del condado. La diferencia pesa más en casas en construcción, porque el comprador a distancia no puede caminar el lote, ni ver el avance de obra, ni sentarse en la oficina de ventas el día que cambia el precio de la fase.
Tres cosas cambian cuando compras desde fuera. El financiamiento es la primera: los préstamos para compradores sin historial crediticio en Estados Unidos o sin residencia suelen pedir una cuota inicial bastante mayor que un préstamo convencional, y no todos los prestamistas afiliados a un constructor los ofrecen. Confírmalo antes de apartar un lote. El cierre es la segunda: se puede firmar con poder notarial o con notarización en línea, según tu caso y tu país, y en Miami-Dade el comprador paga la póliza de título del propietario, al revés de lo que ocurre en la mayoría de los condados de Florida. Incluye ese costo en tu presupuesto desde el inicio. La supervisión es la tercera: contrata un inspector independiente que visite la obra en las etapas clave y te envíe fotos, porque el representante del constructor no trabaja para ti.
El calendario también juega. Los centros de ventas tienen más tráfico entre enero y abril, cuando compradores de otros estados y del exterior están más activos. Entre mayo y agosto el margen cambia, y con la misma casa puedes conseguir más créditos al cierre simplemente por el momento en que llegas. Los compradores venezolanos, colombianos y brasileños mantienen firme la demanda en Doral durante todo el año, por lo que ahí el margen de negociación es menor sin importar la temporada.
Una casa estados unidos comprada a distancia exige más documentación y más supervisión que una comprada en persona. Entre las casas para comprar en el sur del condado, las de fase temprana convienen al comprador que puede esperar, porque el precio es menor, pero obligan a vigilar el contrato con más cuidado.
Nueva construcción y casas para comprar sin perder posición
El error más caro es entrar solo a la oficina de ventas. El agente que te recibe trabaja para el constructor, y su trabajo es cerrar al precio más alto con las menores concesiones. No tiene nada de personal, pero sus intereses y los tuyos no coinciden. Al comparar casas para comprar entre varias comunidades, el precio de lista es el dato menos útil si no tienes el contrato al lado.
Traer tu propio agente no te cuesta nada adicional en nueva construcción. La comisión del agente de compradores ya está incorporada en la estructura del proyecto, así que representarte no sube el precio. Lo que sí cambia es la ventana de negociación. Antes de firmar puedes negociar la prima del lote, los créditos del design center, las contribuciones al cierre, el rate lock y la fecha de entrega. Después de la firma, casi todo eso desaparece. Para entender cómo funciona esa representación, lee cómo trabaja un agente de bienes raíces en Miami. Si alguien en tu familia decide en inglés, la guía de new homes in Miami Dade County cubre el mismo terreno desde el lado del folleto del constructor.
Una transacción de nueva construcción suma capas, porque el agente, el prestamista y el agente de título tienen que hablar entre sí. Trabajo como agente de bienes raíces, agente de hipotecas y agente de título, y cuando las tres funciones están en una sola oficina desaparece la fricción de coordinar fechas, depósitos y documentos entre tres partes. La coordinación es justo lo que más se rompe cuando el comprador llega solo y los plazos son ajustados.
Las casas en construcción en Miami son un mercado concreto, con proyectos identificables, precios con lógica interna y contratos con consecuencias reales. El CDD en el recibo de impuestos, la tasación que funciona distinto que en una reventa y el rate lock que arranca cuando el constructor decide determinan cuánto pagas y qué posición tienes si algo falla. La búsqueda casas en construcción cerca de mi te da nombres de comunidades, pero el contrato decide el resultado. Quien llega con información clara y su propio agente negocia desde un lugar distinto al de quien llega solo, entusiasmado con el modelo.
FAQ
Qué pasa con mi depósito si el constructor se atrasa con la entrega?
Depende de dos cláusulas que casi nadie subraya: la fecha estimada de cierre y la fecha límite, que es el punto desde el cual puedes cancelar. Entre ambas, el constructor suele poder extender por permisos, clima o falta de materiales, y en Miami-Dade la temporada de huracanes, de junio a noviembre, es una causa frecuente. Pide que el contrato diga quién guarda el depósito, si está en una cuenta de escrow y si es reembolsable cuando vence la fecha límite. Una fecha límite sin reembolso por escrito deja tu dinero atado a un calendario que no controlas.
Cuánto es el depósito normal en casas en construcción en Miami-Dade?
No existe un número único, porque cada constructora arma su propio calendario de depósitos. Lo habitual es un primer depósito al firmar y otro al elegir acabados en el design center, y a veces uno más al llegar a ciertas etapas de obra. Pide el calendario completo por escrito y averigua qué parte es reembolsable si la tasación sale baja o si el préstamo no se aprueba. En una construcción de 8 a 14 meses, los depósitos grandes inmovilizan tu efectivo todo ese plazo, así que súmalos a tu planificación y no solo al día del cierre.
Puedo comprar una casa en Miami si vivo fuera de Estados Unidos?
Sí, y es más común de lo que parece, sobre todo en Doral. Lo que cambia es el proceso: el prestamista pedirá documentación distinta y una cuota inicial mayor, el cierre puede hacerse con poder notarial o notarización en línea, y en Miami-Dade pagas la póliza de título del propietario. Define el financiamiento antes de apartar un lote, porque algunos incentivos del constructor exigen su prestamista y no todos tienen programas para compradores del exterior. Un inspector independiente en Miami que te represente durante la obra completa el plan.
Cómo verifico si una constructora de casas tiene licencia en Florida?
Entra al portal de verificación del DBPR, busca por nombre del contratista o por número de licencia y confirma que el estatus diga activo. Los números de licencia de contratistas generales empiezan con letras como CGC o CBC seguidas de dígitos. Pídele al constructor el nombre exacto de la entidad que firma el contrato y el del contratista calificado que aparece en el permiso, porque pueden ser distintos del nombre comercial del proyecto. Si algo no coincide, detente antes de pagar el siguiente depósito, no después.
Puedo cambiar de prestamista después de firmar con el constructor?
Por lo general sí, porque usar el prestamista afiliado no es obligatorio por ley. El costo de cambiar es perder los incentivos condicionados, como créditos al cierre, así que compara el Loan Estimate completo de ambas ofertas y no solo la tasa. Un detalle que casi nadie anticipa: si la comunidad tiene CDD, ese cargo de $1,500 a $4,000 al año entra en el pago mensual de escrow, entre $125 y $333 más por mes, y eso mueve tu relación deuda-ingreso. Pide una cotización con el CDD incluido.
Si quieres ver qué hay hoy en nueva construcción en Miami-Dade antes de visitar el centro de ventas de cualquier constructora, empieza por esa búsqueda y escríbeme con el nombre de la comunidad que te interese, para revisar el contrato juntos antes de que firmes.
Check out this article next